Contenido patrocinado por Repsol.
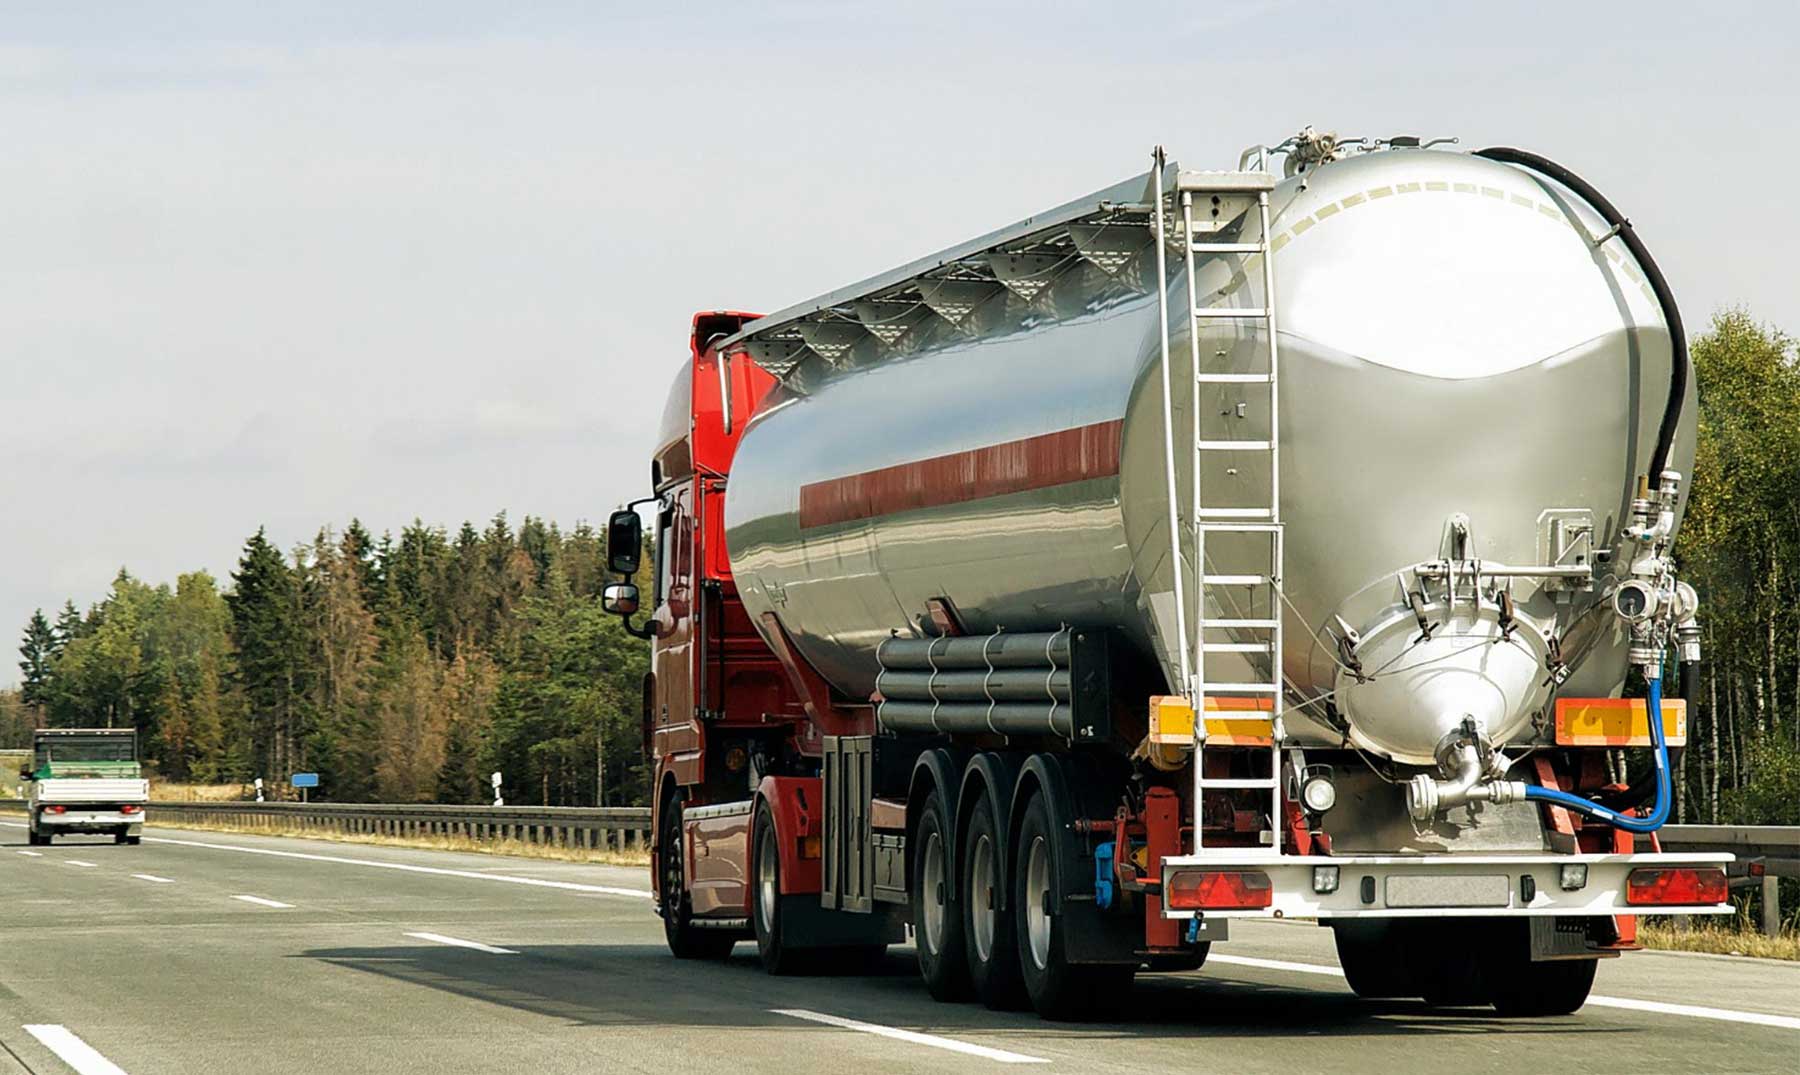
Reducir las emisiones de gases de efecto invernadero del transporte pesado es uno de los retos de la movilidad por carretera. Los camiones recorren largas distancias, transportan grandes cargas y necesitan mantener tiempos de operación elevados, por lo que las soluciones energéticas deben responder tanto a objetivos de reducción de emisiones como a exigencias de autonomía, disponibilidad y logística.
La magnitud del desafío queda reflejada en los datos de la Agencia Europea de Medio Ambiente (EEA): los vehículos pesados generaron alrededor de 203 millones de toneladas de CO₂ equivalente —una medida que permite sumar el efecto de todos los gases que calientan el planeta como si fueran CO₂— en la Unión Europea en 2023, aproximadamente el 20 % de las emisiones de gases de efecto invernadero de todo el transporte. La propia EEA relaciona su evolución principalmente con el crecimiento de la demanda de transporte de mercancías.
En este contexto, electrificación, hidrógeno, mejora de la eficiencia y combustibles renovables pueden desempeñar funciones diferentes. La cuestión consiste en determinar qué alternativa encaja mejor con cada vehículo, ruta y operación.
Tabla de contenidos
¿Qué soluciones permiten reducir las emisiones de CO2 de los camiones?
El transporte de mercancías por carretera comprende operaciones muy distintas. Por ejemplo, un camión de reparto urbano que regresa diariamente a una base tiene necesidades diferentes a un vehículo que recorre cientos de kilómetros por varios países, por lo que las soluciones energéticas tampoco tienen que ser las mismas.
El Reglamento europeo sobre infraestructura para combustibles alternativos (AFIR) establece precisamente objetivos específicos de despliegue de puntos de recarga para vehículos pesados en la red transeuropea de transporte, nodos urbanos y aparcamientos seguros.
El hidrógeno es otra de las opciones planteadas para determinados usos de transporte pesado. Sin embargo, su despliegue requiere vehículos específicos, producción suficiente de hidrógeno y una red de suministro. El mismo reglamento AFIR prevé estaciones de hidrógeno en los principales corredores europeos con una distancia máxima de 200 kilómetros entre ellas, lo que muestra que parte de esa infraestructura todavía debe seguir desarrollándose.
A estas alternativas se suman medidas que no dependen únicamente del sistema de propulsión: optimización de rutas, reducción de kilómetros en vacío, mejora de la aerodinámica, renovación de flotas, conducción eficiente o aumento de la carga útil. La EEA señala que la mejora de la eficiencia en el transporte de mercancías ha contribuido a limitar el crecimiento de las emisiones, aunque no ha compensado por completo el aumento de la demanda.
¿Qué papel pueden desempeñar los combustibles renovables en la descarbonización del transporte pesado?
Los combustibles renovables aportan otra posibilidad: determinados productos pueden incorporarse a vehículos que ya están circulando y utilizar infraestructuras de distribución y repostaje existentes, sin esperar a renovar toda la flota.
Su contribución a la reducción de emisiones debe valorarse en términos de ciclo de vida, y no únicamente por lo que ocurre durante la combustión. Este cálculo tiene en cuenta el carbono capturado durante el crecimiento de las materias primas orgánicas utilizadas para producirlos, así como las emisiones asociadas a la obtención y transporte de esas materias primas, la producción y distribución del combustible y su uso final. El resultado varía según el combustible, las materias primas empleadas y el proceso de producción.
Esto les otorga un papel relevante tanto en el presente como a futuro, especialmente en operaciones donde los combustibles líquidos seguirán siendo necesarios. No son una solución de transición ni un recurso limitado a la flota actual: constituyen una apuesta de largo plazo que complementa la electrificación, el hidrógeno y la mejora de la eficiencia, con capacidad para contribuir a la reducción de emisiones a medida que aumente la producción y se desarrollen nuevas tecnologías y rutas de producción.
Un ejemplo concreto es el acuerdo alcanzado entre Repsol y el operador logístico Sesé. En su informe financiero del primer semestre de 2024, Repsol recogía un compromiso para suministrar ocho millones de litros de combustible renovable durante dos años. En ese momento, Sesé había recorrido más de 4,5 millones de kilómetros utilizando este tipo de combustible y el 15 % de su flota propia de transporte de mercancías por carretera en España operaba con él.
Este tipo de casos muestra cómo el objetivo de reducir la huella de carbono asociada al uso del combustible puede trasladarse a operaciones logísticas reales sin que toda la transformación dependa de incorporar inmediatamente vehículos con una tecnología de propulsión diferente.
¿Pueden los camiones actuales utilizar combustibles renovables sin grandes modificaciones?
Existen diferentes tipos de combustibles renovables para aplicaciones diésel. Dos opciones son el biodiésel FAME y el HVO, que no son productos equivalentes y cuyas condiciones de uso tampoco son necesariamente las mismas.
El FAME se obtiene mediante transesterificación de aceites o grasas y suele incorporarse en diferentes proporciones a combustibles destinados a motores diésel.
El HVO, por su parte, es un combustible parafínico obtenido mediante el tratamiento con hidrógeno de aceites, grasas u otras materias primas adecuadas. Existen productos HVO destinados a su utilización en motores diésel existentes.
Un caso concreto es Diésel Nexa origen 100 % renovable de Repsol. Su ficha de producto lo identifica como un HVO de origen 100 % renovable que cumple la norma EN 15940 y que ha sido diseñado para motores diésel existentes.
Repsol indica además que no requiere modificar el motor. A 1 de octubre de 2026, la compañía señalaba que su gama Nexa de origen 100 % renovable estaba disponible en más de 1700 estaciones de servicio de España y Portugal.
En el caso concreto de este producto, Repsol sitúa la reducción de emisiones netas de CO₂ en hasta un 90 % durante su ciclo de vida, en comparación con las emisiones de una cantidad equivalente de combustible de origen mineral, de acuerdo con la metodología utilizada para el cálculo.
La propia compañía aclara que esto no significa ausencia de emisiones en el tubo de escape. Se trata de una cifra vinculada a este producto y al cálculo de ciclo de vida comunicado por Repsol, por lo que no debe extrapolarse automáticamente a cualquier HVO.
¿Qué factores determinarán el futuro de los combustibles renovables en el transporte pesado?
Uno de los elementos que contribuirán a su desarrollo es la diversidad de materias primas y de rutas tecnológicas disponibles, que aporta resiliencia al sistema.
También será determinante la capacidad productiva. Repsol cuenta con dos plantas dedicadas a la producción a gran escala de combustibles renovables. La de Cartagena, operativa desde 2024, fue la primera de la península ibérica dedicada en exclusiva a fabricar combustibles 100 % renovables y tiene capacidad para producir 250.000 toneladas al año a partir de residuos orgánicos, como aceite de cocina usado y residuos agroalimentarios. A ella se sumó en mayo de 2026 la planta de Puertollano, con una capacidad de 200.000 toneladas anuales de combustibles renovables y ya produce diésel renovable destinado, entre otras aplicaciones, a coches, camiones y barcos. La producción de combustibles renovables puede destinarse a diferentes modos de transporte, por lo que el desarrollo de la demanda por carretera también contribuye al impulso de la capacidad productiva.
Esta perspectiva de crecimiento también se observa a escala internacional. El informe Delivering Sustainable Fuels: Pathways to 2035, de la Agencia Internacional de la Energía (IEA), señala que, si se legislan y aplican plenamente las políticas nacionales e internacionales vigentes y propuestas, el uso de combustibles líquidos y gaseosos sostenibles podría casi duplicarse respecto a 2024 en 2030 y cuadruplicarse en 2035. Esta trayectoria, que sustenta el compromiso Belém 4X, refuerza su consideración como una apuesta presente y de largo plazo.
La regulación marcará igualmente la evolución del mercado. En España, el Real Decreto 611/2026 establece desde 2027 objetivos anuales de reducción de emisiones de gases de efecto invernadero para el transporte por carretera y subobjetivos específicos para biocarburantes y biogás avanzados y para combustibles renovables de origen no biológico. El objetivo general de reducción respecto al comparador fósil parte del 8,5 % en 2027 y alcanza el 17,6 % en 2030.
Al mismo tiempo, la Unión Europea está endureciendo las exigencias para los vehículos pesados nuevos. La regulación revisada establece objetivos de reducción de las emisiones de CO₂ de las flotas de fabricantes del 45 % en 2030, 65 % en 2035 y 90 % en 2040, con respecto a los periodos de referencia correspondientes.
Estos marcos apuntan a una transformación en la que convivirán vehículos, energías e infraestructuras diferentes. En ese escenario, los combustibles renovables no representan una etapa provisional, sino una de las vías estructurales de descarbonización del transporte pesado. Para una empresa logística, la combinación de soluciones dependerá de la ruta, autonomía, disponibilidad de suministro, coste total de operación, renovación prevista de la flota y requisitos de sus clientes.
Los combustibles renovables cuentan con la ventaja operativa de que determinados productos están disponibles actualmente y pueden aplicarse a parte de los camiones que ya circulan. Al mismo tiempo, su desarrollo industrial, regulatorio y tecnológico les permite proyectarse como una solución de futuro, complementaria a la electrificación y al hidrógeno.
Los combustibles renovables pueden desempeñar así un papel relevante y sostenido en el transporte pesado: ofrecen una opción disponible para parte de la flota existente y, a la vez, una vía con potencial de crecimiento para las necesidades futuras de movilidad.
En su desarrollo serán relevantes la diversidad de materias primas y rutas tecnológicas, la expansión de la capacidad productiva, la competitividad de los costes, la regulación y la innovación. Su avance no debe plantearse como una espera hasta la llegada de otras tecnologías, sino como parte estable de una estrategia diversificada de descarbonización.